「毎月、銀行口座から当たり前のように引き落とされている数万円の生命保険や医療保険代。ふと冷静になった時、『本当にこの保険、今の自分に必要なのだろうか?』と考えたことはありませんか?」
生命保険文化センターの実態調査によると、日本における世帯主の生命保険加入率は8割(約82%)を超え、年間の平均払込保険料は世帯あたり約37万円にも上ります。20代から60代までの40年間払い続けると、その総額は実に1,500万円近くに達します。これは「人生でマイホームの次に高い買い物」と言っても過言ではありません。
それにもかかわらず、自分がどんな保障に入っているかを完璧に把握し、確率論として説明できる人は驚くほど少数です。
なぜ私たちはこれほどまでに「安心」という目に見えない商品に大金を注ぎ込んでしまうのでしょうか?
今回は、「お金と心理のコンパス」として、紀元前バビロニアから始まる保険の知られざる歴史と、ノーベル経済学賞を受賞した行動経済学が暴く「保険の心理トラップ」、そして賢い大人が実践すべき真のマネー防衛術をお届けします。
1. 世界最古の保険はハムラビ法典にあった!「安心を買う」人類3800年の知恵とロイズの誕生
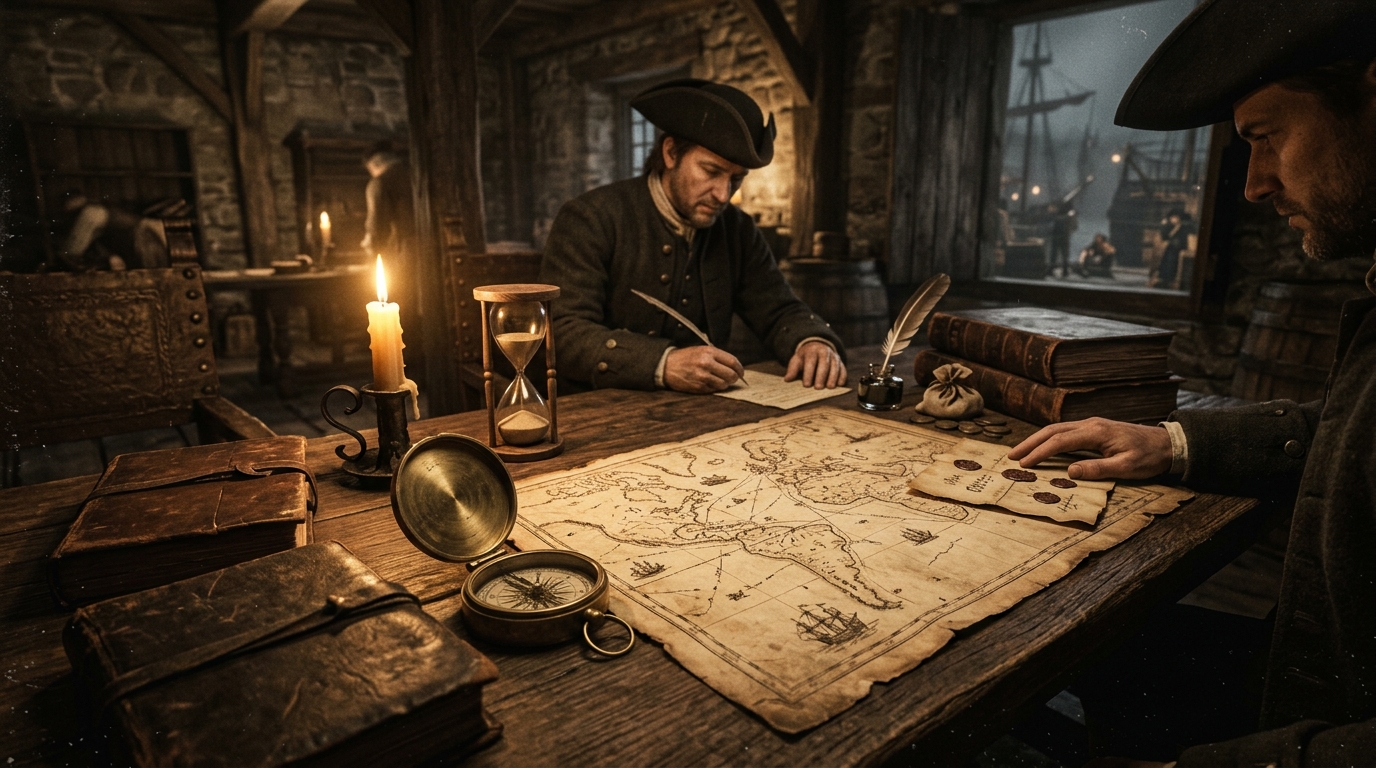
「保険」という仕組みは、現代の金融エリートが頭でひねり出した目新しいシステムではありません。その起源は、今から約3,800年前、紀元前1750年頃の古代バビロニア王国にまで遡ります。
「目には目を、歯には歯を」のフレーズで有名な『ハムラビ法典』には、すでに驚くべき保険の原型が明記されていました。当時、砂漠を越えて命がけで交易を行う隊商(キャラバン)は、商人から資金を借りて出発していました。しかし、盗賊に襲われたり不可抗力の天災に見舞われたりした場合、「所定の金利を上乗せして支払う代わりに、荷物を奪われた際は借金を全額帳消しにする」という条文が存在していたのです。これがいわゆる「冒険貸借(ボトムリー)」の始まりでした。
そして17世紀末、大航海時代のイギリス・ロンドンにおいて、現代の保険制度を決定づける歴史的事件が起きます。
- ロイズ・コーヒーハウスの誕生: テムズ川の港近くにあったエドワード・ロイズのコーヒー店に、船長、貿易商人、富裕な出資者たちが集まりました。
- 難破リスクの共同分散: 嵐や海賊で船が沈没すれば、一人の商人は全財産を失い破産します。そこで、複数の出資者が「船が無事戻れば利益の数パーセントを配当としてもらい、沈没した時は全員で損害を肩代わりする」という契約書を作成しました。
書類の一番下に署名した出資者たちは「アンダーライター(Underwriter=引受人)」と呼ばれ、これが世界最大の保険組織「ロイズ」へと発展していきました。保険の本質とは、本来「起きたら人生が破滅する超巨大リスクを、社会全体で薄く広く分散するための互助システム」だったのです。
2. なぜ不要な特約まで買ってしまうのか?行動経済学が暴く「保険の心理トラップ」
保険が「破滅を防ぐ知恵」であるなら、なぜ現代の私たちは、めったに使わない無駄な特約や、貯蓄で十分まかなえる細かな医療保険にまで多額のお金を払ってしまうのでしょうか?
その答えを解き明かしたのが、ノーベル経済学賞を受賞した心理学者ダニエル・カーネマンらが提唱した「行動経済学(Behavioral Economics)」です。人間の脳には、金融の合理的な計算を狂わせる強力な認知バイアスが組み込まれています。
① プロスペクト理論:損失回避バイアス
人間は「10万円得られる喜び」よりも、「10万円を失う痛み」の方を約2倍〜2.5倍も強烈に感じるようにできています。保険のセールスで「もし病気になったら治療費で100万円失いますよ」と聞かされると、脳の感情中枢(扁桃体)が過剰に反応し、「損をしたくない!」という恐怖から高額な保険料を払ってしまうのです。
② ゼロリスク・バイアス(Zero-Risk Bias)
人間は、リスクを「80%から20%に大きく減らす(60%削減)」ことよりも、「わずか5%のリスクを0%に完全に消し去る」ことに対して、非合理的に莫大なお金を支払いたくなる心理を持っています。「100%安心」「万全の保障」という言葉が持つ魔力は、私たちの冷静な損得勘定を完全に麻痺させてしまいます。
③ 極小確率の過大評価(Possibility Effect)
宝くじの1等に当たる確率が天文学的に低いと知っていても「もしかしたら当たるかも」と夢見るのと同様に、1万人に1人しかかからない極めて稀な病気であっても、脳は「自分もかかるかもしれない」とその発生確率を何十倍にも過大に見積もってしまいます。
🧠 知的な大人の金言: 保険会社はこの人間の脳の脆弱性を熟知しています。「安心はお金で買える」という幻想に踊らされ、期待値が極端に低い細かな保障を買い漁る行為は、経済学的には「確実にお金を失う取引」をしているのと同じなのです。
3. 賢い大人のマネー防衛術!「本当に必要な保険」と「プロの第三者相談」の活用法
では、現代を賢く生き抜く大人は、保険とどのように付き合うべきなのでしょうか?
ファイナンシャル・リテラシーの基本原則は極めてシンプルです。「発生する確率は極めて低いが、万が一起きたら人生が即座に詰むリスク」だけを最小限の掛け捨て保険でカバーし、「それ以外の日常的なリスク」はすべて現金預金(貯蓄)と投資で受けて立つことです。
- 日本の「公的医療保険」は世界最強のセーフティネット:
日本には「高額療養費制度」があり、重い病気で100万円の医療費がかかっても、一般的な現役世代の自己負担上限額は月額およそ8万〜9万円程度で済みます。さらに会社員であれば、病気で長期間働けなくなっても給与の約3分の2が最長1年6ヶ月支給される「傷病手当金」が存在します。手元に100万〜200万円の生活防衛資金があれば、民間の高額な医療保険に毎月何万円も払う必然性はほとんどありません。 - 本当に必要なのは「残された家族を守る掛け捨て死亡保険」:
一家の大黒柱に万が一のことがあった場合、小さな子どもや配偶者の生活費・教育費は数千万円規模の不足が生じる可能性があります。これは個人の貯蓄ではカバーできないため、子どもの独立までの期間限定で「掛け捨ての定期保険」に月数千円で入るのが最も合理的です。
家庭の固定費を劇的に浮かせる「中立な保険見直し」のすすめ
「とはいえ、自分の入っている保険が適正かどうか、自分一人では判断できない……」という方が大半でしょう。
そこで強く推奨されるのが、特定の保険会社に偏らない「独立系の無料保険相談サービス(FP相談窓口)」を活用したプロによる総点検です。自社の保険だけを売り込みたい営業担当者と異なり、複数の保険会社を横断的に取り扱うプロのアドバイザーに証券を見てもらうことで、以下のような劇的な成果が得られます。
- 重複している無駄な保障のあぶり出し: 会社の福利厚生や公的制度と丸かぶりしていた不要な特約をバッサリ削減。
- 最新の割安なプランへの乗り換え: 10年前に契約した古い保険を見直すだけで、月々の支払いが1万円〜1.5万円(年間12万〜18万円)安くなるケースが日常茶飯事。
- ライフステージに合わせた最適化: 子どもの成長や住宅購入に合わせて、過剰だった保障金額を必要最小限にスマート調整。
保険の見直しは、一度行えばその後何十年にわたって毎月数万円の節約効果が永続する「最強の不労所得(支出削減)」です。知的好奇心を持って自分の資産を守り、浮いた資金を投資や人生の豊かな体験に充てることこそが、知的な大人の最も洗練された生き方と言えるでしょう。
🧭 あわせて読みたい!雑学コンパスの厳選記事
お金の心理学と知的なライフハックをもっと深く知りたい方は、こちらの記事もぜひご覧ください。
- 🍽️ 【木曜:お金と心理】ファミレスで真ん中のコースが一番売れる「松竹梅の法則」
👉 なぜファミレスは「真ん中のコース」が一番売れるのか?日常に潜む「松竹梅の法則」とお金の行動経済学 - 🧠 【月曜:脳と仕事】ポモドーロ効果の脳科学!なぜ45分の集中が人間の限界なのか?
👉 ポモドーロ効果の脳科学!なぜ45分の集中が人間の限界なのか? - ☕ 【火曜:食と健康】朝イチのコーヒーは逆効果!?科学が教える最強のコーヒータイム
👉 朝イチのコーヒーは逆効果!?科学が教える「最強のコーヒータイム」と休憩術